Hạch toán kế toán là quá trình thu thập, xử lý và ghi chép các giao dịch kinh tế (mua bán, thu chi…) để phản ánh chính xác tình hình tài sản và nguồn vốn của doanh nghiệp. Đây là cơ sở bắt buộc để lập báo cáo tài chính và quyết toán thuế theo đúng quy định pháp luật. Bài viết dưới đây của Đại Cát Minh sẽ tổng hợp những thông tin cốt lõi nhất về hạch toán kế toán là gì mà chủ doanh nghiệp cần nắm vững.
1. Hạch toán kế toán là gì?
Định nghĩa chung
Hạch toán là quá trình quan sát, đo lường, tính toán và ghi chép lại các hoạt động kinh tế phát sinh trong quá trình sản xuất kinh doanh (như mua bán, thu chi, nhập xuất kho…) nhằm quản lý chặt chẽ tài sản và nguồn vốn.
Định nghĩa theo Luật Kế toán
Để đảm bảo tính pháp lý, khái niệm này được quy định rõ ràng trong văn bản luật cao nhất. Cụ thể, căn cứ theo Khoản 8, Điều 3 Luật Kế toán số 88/2015/QH13:
“Nghiệp vụ kinh tế, tài chính là những giao dịch phát sinh cụ thể làm tăng hoặc giảm tài sản, nguồn vốn của đơn vị kế toán.”
Như vậy, bản chất của hạch toán kế toán là gì? Đó chính là việc sử dụng các phương pháp chuyên môn để chuyển đổi các nghiệp vụ kinh tế trên thành các con số biết nói trên sổ sách, phục vụ cho việc lập Báo cáo tài chính.

Hạch toán kế toán là việc thu thập, xử lý, kiểm tra, phân tích và cung cấp thông tin kinh tế, tài chính dưới hình thức giá trị, hiện vật và thời gian lao động
Ví dụ minh họa:
Công ty mua một chiếc xe tải giá 500 triệu đồng.
- Ghi chép thông thường: Chỉ ghi sổ tay là “Chi 500 triệu mua xe”. Cách này không có giá trị pháp lý.
- Hạch toán kế toán: Kế toán viên sẽ căn cứ vào hóa đơn đỏ, hợp đồng mua bán để ghi nhận vào sổ sách 2 bút toán song song (Ghi sổ kép):
- Ghi Nợ TK 211 (Tài sản cố định): Tăng tài sản công ty lên 500 triệu.
- Ghi Có TK 112 (Tiền gửi ngân hàng): Giảm tiền trong tài khoản đi 500 triệu.
Đồng thời, hạch toán còn phải tính toán xem chiếc xe này khấu hao bao nhiêu năm, mỗi tháng trích bao nhiêu chi phí vào giá thành vận chuyển.
2. Đặc điểm của hạch toán kế toán
Khác với việc ghi chép sổ tay thông thường, hạch toán kế toán có những đặc trưng riêng biệt mang tính khoa học và pháp lý:
2.1. Đối tượng nghiên cứu
Hạch toán kế toán tập trung nghiên cứu các hoạt động kinh tế tài chính, bao gồm:
- Sự biến động về tài sản và nguồn vốn (Tăng/Giảm).
- Sự luân chuyển của tài sản (Từ Tiền -> Hàng -> Tiền).
- Quá trình vận động của vốn trong các đơn vị, tổ chức.
2.2. Phương pháp nghiên cứu
Để thực hiện việc hạch toán, kế toán viên sử dụng 3 loại thước đo chính: Thước đo hiện vật (kg, m, cái…), Thước đo lao động (giờ công, ngày công) và quan trọng nhất là Thước đo giá trị (Tiền tệ).
Bên cạnh đó, hạch toán còn kết hợp các phương pháp chuyên môn như: phương pháp tài khoản, phương pháp tổng hợp, phương pháp chứng từ, phương pháp tính giá và cân đối kế toán.
Hạch toán kết hợp nhiều phương pháp chuyên môn
2.3. Thông tin hạch toán kế toán
Thông tin trong hạch toán phản ánh sự tuần hoàn của vốn. Tại mỗi doanh nghiệp, từ khâu cung cấp vật tư, sản xuất cho đến tiêu thụ đều được phản ánh chi tiết.
Đặc biệt, thông tin hạch toán luôn thể hiện tính hai mặt của mỗi hiện tượng: Tăng và Giảm, Dư thừa và Thâm hụt, Tài sản và Nguồn vốn. Đây là cơ sở hình thành nên nguyên tắc “Ghi sổ kép” kinh điển.
3. Vai trò của hạch toán kế toán trong doanh nghiệp
Hạch toán kế toán đóng ba vai trò cốt lõi mang tính quyết định đến sự tồn tại và phát triển của doanh nghiệp:
3.1. Là cơ sở pháp lý để xác định nghĩa vụ thuế
Đây là vai trò quan trọng nhất đối với các cơ quan Nhà nước.
- Hạch toán cung cấp số liệu chính xác để tính toán các khoản thuế phải nộp (Thuế GTGT, Thuế TNDN, Thuế TNCN…).
- Số liệu hạch toán là bằng chứng có giá trị pháp lý duy nhất khi xảy ra tranh chấp kinh tế hoặc khi cơ quan Thuế tiến hành thanh tra, kiểm tra. Nếu không hạch toán hoặc hạch toán sai, doanh nghiệp hoàn toàn mất khả năng tự bảo vệ mình trước pháp luật.
3.2. Là cơ sở quản trị
Đối với chủ doanh nghiệp, hạch toán không chỉ là ghi chép quá khứ mà là cơ sở để dự báo tương lai:
- Giúp giám đốc nắm bắt được tình hình tài chính theo thời gian thực: Tiền còn bao nhiêu? Hàng tồn kho nằm ở đâu? Công nợ ai chưa trả?
- Từ các báo cáo hạch toán, nhà quản trị mới tính được giá thành sản phẩm, biết được mặt hàng nào đang lãi/lỗ để điều chỉnh chiến lược kinh doanh kịp thời.
3.3. Là điều kiện tiên quyết để huy động vốn
Khi doanh nghiệp muốn mở rộng quy mô, hạch toán kế toán đóng vai trò là hồ sơ năng lực tài chính:
- Với ngân hàng: Một hệ thống sổ sách hạch toán minh bạch, rõ ràng là điều kiện bắt buộc để ngân hàng thẩm định và phê duyệt các khoản vay tín dụng.
- Với nhà đầu tư: Không ai dám rót tiền vào một công ty mà số liệu tài chính “mập mờ”. Hạch toán chuẩn mực giúp tạo niềm tin và thu hút vốn đầu tư hiệu quả.
Hạch toán kế toán đóng vai trò là hồ sơ năng lực tài chính
4. Phân loại hạch toán kế toán
Tùy vào mục đích quản lý và cách thức ghi chép, hạch toán kế toán được chia thành các loại sau:
4.1. Phân loại dựa vào mức độ, tính chất thông tin
- Kế toán tổng hợp: Thông tin kế toán được ghi chép, thu thập và cung cấp ở dạng tổng quát, dựa theo những chỉ tiêu tổng hợp bằng thước đo tiền tệ (Ví dụ: Tổng doanh thu, Tổng chi phí).
- Kế toán chi tiết: Thông tin được thu nhận và cung cấp ở dạng chi tiết cho một chỉ tiêu tổng hợp. Các chỉ tiêu này có thể đo bằng cả thước đo tiền tệ, lao động hoặc hiện vật (Ví dụ: Chi tiết doanh thu của từng mặt hàng A, B, C).
4.2. Dựa vào cách thu nhận thông tin
- Kế toán đơn: Các thông tin về nghiệp vụ kinh tế tài chính được ghi chép, thu nhận một cách riêng biệt, độc lập (Thường dùng cho hộ kinh doanh nhỏ).
- Kế toán kép: Thông tin về các nghiệp vụ được ghi chép theo đúng nội dung, phản ánh sự vận động biện chứng giữa các đối tượng kế toán (Có Tài khoản Nợ thì phải có Tài khoản Có đối ứng).
4.3. Dựa vào phạm vi thông tin cung cấp
- Kế toán tài chính: Có nhiệm vụ thu nhận, xử lý, cung cấp thông tin cho các đối tượng bên ngoài doanh nghiệp (Cơ quan Thuế, Ngân hàng, Cổ đông…) và bắt buộc sử dụng thước đo tiền tệ.
- Kế toán quản trị: Thu nhận, tổng hợp và cung cấp thông tin giá trị cho các nhà quản trị doanh nghiệp (Giám đốc, Trưởng phòng) để ra quyết định chiến lược. Loại hạch toán này sử dụng linh hoạt cả 3 loại thước đo.
4.4. Dựa vào mục đích, đặc điểm đơn vị
- Kế toán công: Áp dụng cho các đơn vị hoạt động phi lợi nhuận, hành chính sự nghiệp, không có tính chất kinh doanh.
- Kế toán doanh nghiệp: Áp dụng cho các đơn vị hoạt động sản xuất, kinh doanh với mục đích chính là tìm kiếm lợi nhuận.

Tùy vào mục đích quản lý và cách thức ghi chép, hạch toán kế toán được chia thành các loại khác nhau
5. 3 nguyên tắc hạch toán kế toán cốt lõi
Để đảm bảo số liệu trung thực và hợp pháp, khi thực hiện hạch toán, doanh nghiệp phải tuân thủ các nguyên tắc quy định tại Điều 6, Luật Kế toán 2015:
5.1. Nguyên tắc giá gốc (Historical Cost)
- Bản chất: Tài sản được ghi nhận theo giá thực tế chi trả tại thời điểm mua, không ghi theo giá thị trường.
- Lý do: Đảm bảo tính khách quan và có chứng từ kiểm chứng. Giá thị trường biến động liên tục nên không thể dùng làm chuẩn.
- Ví dụ: Mua mảnh đất năm 2015 giá 5 tỷ. Năm 2024 giá thị trường lên 20 tỷ. Trên sổ sách kế toán vẫn ghi nhận giá trị là 5 tỷ.
5.2. Nguyên tắc nhất quán (Consistency)
- Bản chất: Các chính sách, phương pháp kế toán đã chọn phải áp dụng thống nhất ít nhất trong một kỳ kế toán năm.
- Lý do: Đảm bảo số liệu có tính so sánh được giữa các kỳ (tháng này với tháng trước, năm nay với năm ngoái).
- Ví dụ: Doanh nghiệp chọn phương pháp khấu hao đường thẳng cho máy móc thì phải áp dụng phương pháp đó trong suốt cả năm tài chính.
5.3. Nguyên tắc thận trọng (Prudence)
- Bản chất: Phải lập dự phòng rủi ro. Không đánh giá quá cao tài sản/thu nhập và không đánh giá quá thấp nợ/chi phí.
- Lý do: Đây là nguyên tắc an toàn, giúp doanh nghiệp không bị “lãi ảo” và chuẩn bị sẵn nguồn lực cho các rủi ro.
- Ví dụ: Doanh nghiệp trích lập dự phòng giảm giá hàng tồn kho khi giá thị trường xuống thấp hơn giá gốc, dù chưa bán hàng.
Để đảm bảo số liệu trung thực và hợp pháp, khi thực hiện hạch toán, doanh nghiệp phải tuân thủ các nguyên tắc quy định tại Điều 6, Luật Kế toán 2015
6. Yêu cầu và Nhiệm vụ của hạch toán kế toán
Đây là phần quan trọng quyết định chất lượng của bộ máy kế toán doanh nghiệp.
6.1. Những yêu cầu bắt buộc
- Tính thống nhất: Phải thực hiện đúng chế độ kế toán Nhà nước ban hành.
- Tính chính xác, trung thực: Số liệu phải khớp với chứng từ gốc, không sai lệch bản chất.
- Tính kịp thời: Số liệu phải được cập nhật ngay khi phát sinh để phục vụ quản lý.
- Tính rõ ràng: Trình bày dễ hiểu để thuận tiện cho việc kiểm tra, đối chiếu.
6.2. Những nhiệm vụ chính
- Thu thập & Xử lý: Ghi chép lại mọi biến động của tài sản và nguồn vốn.
- Kiểm tra & Giám sát: Theo dõi việc sử dụng tài sản, phát hiện các khoản chi sai quy định để ngăn chặn rủi ro tài chính.

Kế toán có quyền và nghĩa vụ từ chối thanh toán các khoản chi sai nguyên tắc, sai luật
7. 4 phương pháp hạch toán kế toán chủ yếu
4 phương pháp này không hoạt động riêng lẻ mà là một quy trình khép kín và liên tục:
7.1. Phương pháp chứng từ kế toán (Đầu vào)
Vai trò: Là bước khởi tạo dữ liệu đầu vào. Phản ánh các nghiệp vụ kinh tế phát sinh theo thời gian và địa điểm cụ thể để làm căn cứ pháp lý.
Cách thức thực hiện: Mọi giao dịch (mua, bán, thu, chi…) đều phải lập chứng từ gốc (Hóa đơn, Phiếu thu, Phiếu nhập kho…). Nguyên tắc cốt lõi là “Không có chứng từ, không hạch toán”.
7.2. Phương pháp tài khoản kế toán (Phân loại)
Vai trò: Phân loại và hệ thống hóa các nghiệp vụ kinh tế lộn xộn vào từng đối tượng cụ thể để dễ dàng quản lý (Ví dụ: Tiền, Hàng, Nợ).
Cách thức thực hiện: Sử dụng Hệ thống tài khoản kế toán (theo Thông tư 200 hoặc 133) kết hợp với nguyên tắc Ghi sổ kép (Nợ – Có) để phản ánh mối quan hệ đối ứng giữa Tài sản và Nguồn vốn.
7.3. Phương pháp tính giá (Đo lường)
Vai trò: Quy đổi các đối tượng kế toán khác nhau (vật tư, ngoại tệ, giờ công…) về cùng một thước đo chung là Tiền tệ (VNĐ) để ghi sổ.
Cách thức thực hiện: Xác định giá trị tài sản dựa trên giá gốc thực tế (Giá mua + Chi phí thu mua + Thuế không hoàn lại) và tính toán chi phí sản xuất (Nguyên liệu + Nhân công + Khấu hao).
7.4. Phương pháp tổng hợp cân đối kế toán (Đầu ra)
Vai trò: Tổng hợp số liệu từ các sổ chi tiết để lập Báo cáo tài chính, cung cấp bức tranh toàn cảnh về tình hình tài chính doanh nghiệp tại một thời điểm.
Cách thức thực hiện: Dựa trên tính cân đối tuyệt đối của phương trình kế toán: Tài sản = Nợ phải trả + Vốn chủ sở hữu để lập Bảng cân đối kế toán và Báo cáo kết quả kinh doanh.

Có 4 phương pháp hạch toán kế toán chủ yếu
8. Các hình thức hạch toán kế toán theo quy định
Hình thức kế toán là hệ thống các sổ kế toán với kết cấu, mẫu số và trình tự ghi chép nhất định để thực hiện việc hạch toán. Việc lựa chọn hình thức nào phụ thuộc vào quy mô và đặc điểm quản lý của từng doanh nghiệp.
Căn cứ theo Thông tư 200/2014/TT-BTC và Thông tư 133/2016/TT-BTC của Bộ Tài chính, hiện nay các doanh nghiệp tại Việt Nam được phép áp dụng một trong 4 hình thức hạch toán sau:
8.1. Hình thức Nhật ký chung (Phổ biến nhất)
Đặc điểm: Các nghiệp vụ được ghi vào sổ Nhật ký chung theo trình tự thời gian trước, sau đó mới phân loại để ghi vào Sổ Cái.
Ưu điểm: Mẫu sổ đơn giản, dễ hiểu, dễ đối chiếu. Tương thích tốt với các phần mềm kế toán phổ biến hiện nay.
Hạn chế: Việc ghi chép trùng lặp nhiều (nếu làm thủ công), khó phân công cho nhiều người cùng ghi một lúc.
Đối tượng áp dụng: Phù hợp với hầu hết các doanh nghiệp, đặc biệt là doanh nghiệp vừa và nhỏ (SME).

Hình thức Nhật ký chung
8.2. Hình thức Nhật ký – Sổ Cái
Đặc điểm: Kết hợp việc ghi chép theo thời gian (Nhật ký) và theo nội dung (Sổ Cái) trên cùng một quyển sổ.
Ưu điểm: Số lượng sổ sách ít, quy trình ghi chép đơn giản, dễ nhìn bao quát.
Hạn chế: Mẫu sổ dài và cồng kềnh, khó tra cứu chi tiết, khó phân công công việc.
Đối tượng áp dụng: Phù hợp với doanh nghiệp siêu nhỏ, ít nghiệp vụ phát sinh và chỉ có 1 kế toán viên.
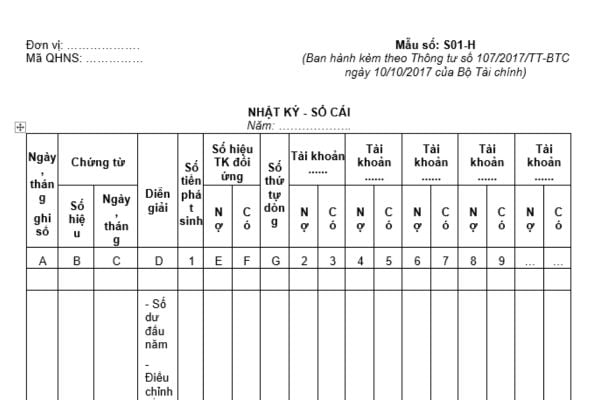
Hình thức Nhật ký – Sổ Cái
8.3. Hình thức Chứng từ ghi sổ
Đặc điểm: Tách biệt hoàn toàn việc ghi theo thời gian (Sổ Đăng ký chứng từ) và ghi theo nội dung (Sổ Cái). Căn cứ để ghi Sổ Cái là “Chứng từ ghi sổ”.
Ưu điểm: Mẫu sổ đơn giản, dễ dàng phân công lao động cho nhiều kế toán viên, thuận tiện kiểm tra chéo.
Hạn chế: Quy trình nhiều bước, khối lượng ghi chép lớn và trùng lặp.
Đối tượng áp dụng: Phù hợp với doanh nghiệp quy mô lớn, nhiều nghiệp vụ và có bộ máy kế toán đông người.
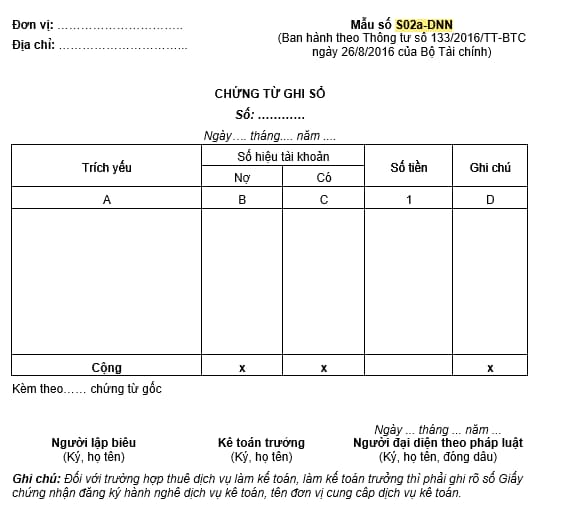
Hình thức Chứng từ ghi sổ
8.4. Hình thức Nhật ký – Chứng từ
Đặc điểm: Tập hợp và hệ thống hóa các nghiệp vụ theo bên Có của tài khoản, kết hợp phân tích các tài khoản đối ứng Nợ.
Ưu điểm: Giảm bớt khối lượng ghi chép hàng ngày, nâng cao hiệu quả tổng hợp số liệu.
Hạn chế: Mẫu sổ phức tạp, khó hiểu, đòi hỏi kế toán viên phải có trình độ chuyên môn cao và kinh nghiệm dày dặn.
Đối tượng áp dụng: Thường áp dụng cho các doanh nghiệp lớn, ít được sử dụng tại các doanh nghiệp nhỏ.
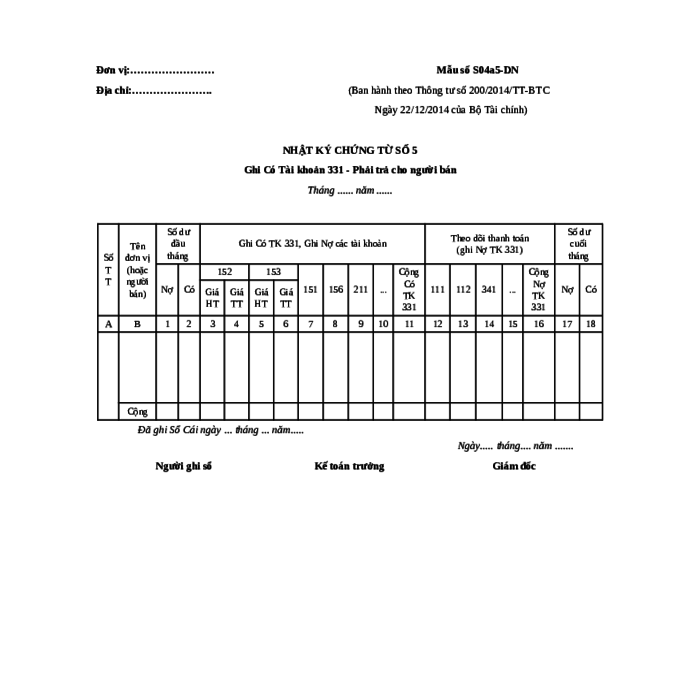
Hình thức Nhật ký – Chứng từ
Lưu ý: Dù chọn hình thức nào, doanh nghiệp cũng phải tuân thủ nguyên tắc nhất quán trong suốt niên độ kế toán (theo Luật Kế toán). Việc thay đổi hình thức phải được thực hiện từ đầu năm tài chính mới.
9. Giải pháp Kế toán trọn gói Đại Cát Minh – Chuẩn hóa quy trình Hạch toán
Việc hiểu lý thuyết hạch toán kế toán là gì thì dễ, nhưng để áp dụng nó vào thực tế sao cho chính xác, kịp thời và tối ưu thuế lại là “bài toán khó” với hầu hết doanh nghiệp vừa và nhỏ (SME). Một sai sót nhỏ trong định khoản hoặc thiếu chứng từ hợp lệ cũng có thể dẫn đến việc bị cơ quan thuế xuất toán chi phí, truy thu thuế và phạt nặng.
Thay vì tốn kém chi phí xây dựng bộ máy kế toán cồng kềnh, Đại Cát Minh mang đến giải pháp Dịch vụ Kế toán Thuế trọn gói với những ưu điểm vượt trội, giải quyết triệt để nỗi lo của chủ doanh nghiệp:
- Chuẩn hóa 100% quy trình pháp lý: Đội ngũ chuyên gia hơn 20 năm kinh nghiệm, đảm bảo mọi chứng từ đầu ra/đầu vào đều hợp lệ, hợp pháp trước khi lên sổ; sổ sách được in ấn, đóng cuốn khoa học, sẵn sàng cho mọi cuộc thanh tra thuế mà không lo bị phạt hay truy thu oan.
- Cảnh báo rủi ro tài chính từ sớm: Hệ thống tự động rà soát, phát hiện ngay các dấu hiệu bất thường (âm quỹ tiền mặt, chi phí vượt trần, tồn kho ảo…), đồng thời tư vấn phương án khắc phục ngay trong kỳ, giúp doanh nghiệp chủ động điều chỉnh trước khi chốt báo cáo tài chính năm.
- Hỗ trợ đắc lực – “Làm đẹp” hồ sơ doanh nghiệp: Miễn phí hoàn toàn việc chuẩn bị hồ sơ vay vốn ngân hàng và các thủ tục BHXH. Đây là giá trị gia tăng đặc biệt mà khách hàng đánh giá rất cao tại Đại Cát Minh.
- Tiết kiệm tối đa chi phí vận hành: Chi phí chỉ từ 500.000đ/tháng (tùy theo số lượng hóa đơn thực tế), tiết kiệm 10- 15 lần so với việc tự xây dựng bộ máy kế toán tổng hợp.
Giải pháp Kế toán trọn gói Đại Cát Minh – Chuẩn hóa quy trình Hạch toán
Qua bài viết, hy vọng bạn đã nắm rõ hạch toán kế toán là gì cũng như tầm quan trọng của việc này đối với doanh nghiệp. Nếu bạn cần một đối tác tin cậy để chuẩn hóa sổ sách ngay từ đầu, hãy liên hệ với Đại Cát Minh. Chúng tôi cam kết mang lại sự an tâm tuyệt đối với giải pháp kế toán tinh gọn và tối ưu nhất!
| Đại Cát Minh – Dịch vụ Kế toán và Thuế trọn gói Địa chỉ: 42 Đường Số 14, KĐT Vạn Phúc, Hiệp Bình Phước, Thủ Đức, Tp.HCM Số điện thoại: 0939 181 378 Email: daicatminh79@gmail.com |